Criptomonedas: Impuestos en Argentina

criptomonedas impuestos en argentina

Cada día son más los argentinos que se inclinan a invertir en criptomonedas, pero el tema impositivo sobre las mismas aún es incierto, conoce qué impuestos tributaría en la Argentina.

La adopción de criptomonedas ha crecido significativamente en Latinoamérica, sobre todo en Argentina, en los últimos años debido, “gracias” a la inestabilidad de las monedas locales y la falta de acceso a los servicios financieros de la banca tradicional para la gran mayoría de la población.

Aún no existe un consenso mundial sobre cómo regular las operaciones con criptomonedas y criptoactivos, su legalidad varía según la legislación de cada país.

En la Argentina, aún no existe un marco regulatorio específico completo y sólo se han dictado múltiples normas aisladas por parte de dependencias del gobierno, tales como la Unidad de Información Financiera (“UIF”), el Banco Central de la República Argentina (“BCRA”) y la Administración Federal de Ingresos Públicos (“AFIP”).

La Argentina es una de las principales capitales “cripto” del mundo gracias a su gran cantidad de usuarios (más de 900.000) y a su ecosistema local muy desarrollado.

Si bien en los impuestos actuales de la Argentina las criptomonedas no están mencionadas explícitamente, lo están implícitamente.

Los exchanges deben informar al ente recaudador la nómina de cuentas con las que identifican a cada uno de los clientes; altas, bajas y modificaciones que se produzcan; montos totales de los ingresos, egresos y saldo final mensual de las cuentas; etcétera.


Monotributo

Quienes se dediquen a la minería de criptomonedas y decidan blanquear sus retiros de ganancias a través de las diferentes plataformas, lo pueden hacer inscribiéndose en el monotributo y facturando dichas ganancias como servicios.

Todo ingreso de dinero en blanco (a través del sistema financiero regulado por el BCRA) tiene que estar justificado, en este caso facturado.

Impuesto a las Ganancias

La ley 27.430 conocida como “Ley de Reforma Tributaria”, modificó varios aspectos de la ley de impuesto a las ganancias, una de las modificaciones más importantes fue la incorporación de las “monedas digitales” dentro del alcance del impuesto.

Lamentablemente la ley no estableció una definición de “moneda digital” y como es una ley reciente no hay jurisprudencia que defina este concepto.

Además de esta falta de definición, algunos autores han criticado que se haya utilizado el término “monedas digitales” porque esa expresión no se corresponde con ninguna otra definición existente en otras ramas del derecho argentino.

En el decreto reglamentario de la ley de impuesto a las ganancias tampoco se estableció una definición de “monedas digitales”, no obstante el primer proyecto de decreto reglamentario (luego modificado) sí adoptaba una definición similar a las utilizadas por la UIF y el BCRA, considerando a las monedas digitales como “representación digital de valor que puede ser objeto de comercio digital y cuyas funciones son la de constituir un medio de intercambio, y/o una unidad de cuenta, y/o una reserva de valor, pero que no tienen curso legal, ni se emiten, ni se encuentran garantizadas por ningún país o jurisdicción”.

Por lo tanto, están gravados los resultados de la compraventa de monedas digitales como renta de fuente argentina cuando su emisor se encuentre domiciliado, constituido o radicado en el territorio nacional. Caso contrario, se considerarán como de fuente extranjera.

Como surge de la propia naturaleza de las divisas virtuales, definir la fuente no es tarea sencilla, ya que, a diferencia de las monedas fiduciarias, acciones, títulos y otros instrumentos convencionales no existe un emisor definido ni un respaldo en bancos centrales.

La estrategia del impacto financiero e impositivo, como siempre, van de la mano y en Argentina, tiene un futuro con niebla y terreno pantanoso. A simple vista conviene declarar las criptomonedas como fuente argentina.


Bienes Personales

La ley de impuesto sobre los bienes personales grava los bienes existentes en el patrimonio de las personas físicas residentes al 31 de diciembre de cada año.

Para los residentes argentinos, la ley sea aplica sobre todos sus activos (sean del país o del exterior) mientras que para los residentes en el exterior solamente se aplica sobre los activos existentes en Argentina.

Las “monedas digitales” o criptomonedas no están mencionadas expresamente dentro de los activos sujetos a imposición ni en la ley de impuesto sobre los bienes personales ni en su decreto reglamentario.

Por otra parte, muchos colegas entienden que conceptualmente tampoco puede ser equiparado a “dinero”, ni a un “derecho de propiedad intelectual”.

Sin perjuicio de lo anterior, la opinión de la mayoría de los autores es considerar que las criptomonedas podrían estar exenta de este impuesto porque la ley exime a los “bienes inmateriales” que podría ser el caso de estos activos.

En caso de considerar que las criptomonedas están gravadas quedan sometidas a una alícuota progresiva que va del 0.50% al 1.25% en la medida en que se consideren bienes situados en el país, y una alícuota progresiva que va del 0.70% al 2,25% para el año 2019 y 2020 en la medida en que se consideren bienes situados en el exterior.

Entendemos que podría entenderse que el lugar donde esté situada la “wallet virtual” podría ser utilizado como criterio para determinar la ubicación de la criptomoneda.

Hay buenos argumentos propios del derecho de fondo para considerar que se trata de un bien inmaterial, que contribuyen a la no gravabilidad desde dicha perspectiva.


Ley de Impuesto al Valor Agregado (IVA)

Ni en la ley de IVA y ni en su decreto reglamentario hay menciones a las criptomonedas o “monedas digitales”.

Por otra parte, en ninguno de los supuestos que configuran el hecho imponible está mencionada la venta de criptomonedas, por lo cual nosotros entendemos que no está alcanzada por el impuesto, incluso contemplando que la cesión de derechos por principio se encuentra fuera del objeto del impuesto.


Ingresos Brutos

La Ley Impositiva 2021 de Córdoba es por ahora la única ley provincial que incluye el concepto y gravamen de las “monedas digitales”.

En el caso de estar frente a un servicio de compraventa de monedas digitales brindado por un exchange o broker situado en el exterior, el elemento territorial del hecho imponible se vería configurado en la provincia de Córdoba si quién utilizase económicamente dicho servicio estuviese radicado, domiciliado o ubicado en el territorio provincial.

No se incluiría en este inciso a la actividad de compraventa de monedas digitales a título personal del contribuyente. no estarán gravados los ingresos siempre que el contribuyente que los obtenga no desarrolle la actividad en forma de empresa y/o mediante un establecimiento comercial, y a su vez dichos ingresos no superen a los de la categoría del Régimen Simplificado de IIBB que establezca la Ley Impositiva.

Por ejemplo, las personas que hacen una operación puntual (no están dedicadas a esto) o cuyas operaciones no superan los 26 mil pesos no están gravadas. Sí queda gravada la gestión o asesoramiento para el intercambio, por ejemplo un intermediario, con alícuotas de dos, 4,75 por ciento y cuatro por ciento para ingresos inferiores a 15,5 millones de pesos.


Hay muchas zonas grises en nuestro país aún, pero motivados por el auge de las criptomonedas, cuyo principal estandarte es bitcoin, en los últimos tiempos los legisladores argentinos han intentado incorporar en las leyes impositivas locales la gravabilidad, principalmente, de la enajenación de estos activos.

Con el crecimiento que están teniendo las criptomonedas en Argentina, seguramente pronto tendremos novedades y aclaraciones por parte del fisco, ya que su único objetivo es recaudar más sin importar cómo ni a quiénes afecta/beneficie.


Si necesitas realizar algún trámite lo mejor es contratar a un profesional matriculado, por eso te recomendamos comunicarte con nosotros.

Seguinos en nuestras redes: Facebook y en Instagram para más información.
Cómo saber si tu empleador te dio de Alta en AFIP

cómo saber si tu empleador te dio de alta en AFIP

Hace poco empezaste a trabajar en blanco y queres saber si tu empleador te dio de Alta en AFIP, te vamos a enseñar cómo averiguarlo en pocos pasos.

Actualmente hay dos opciones:

Solicitarle la Certificación de servicios y remuneraciones al empleador

Este es un comprobante que detalla el tiempo trabajado y la remuneración recibida durante ese tiempo, que deberás presentar ante ANSES para tramitar el reconocimiento de servicios y acreditar los aportes jubilatorios que el Organismo no tenga registrados.

Podrás solicitárselo a tu empleador, quien la obtendrá a través del servicio con clave fiscal “Simplificación Registral”, opción “Certificación de Servicios”. Previamente, deberá dar el alta al servicio “Mi certificación – ANSES” mediante el “Administrador de Relaciones”.

Sacar vos mismo un Certificado digital de ingresos laborales

Es una constancia validada por AFIP que muestra las remuneraciones de los últimos 6 meses de todos los empleadores con los que hayas trabajado.

Podes constatar o validar el certificado emitido por tu empleador verificando su autenticidad y, en caso de ser necesario generar un nuevo certificado desde el servicio con clave fiscal “Trabajo registrado”.

¿Cómo saber si tu empleador te dio de Alta en AFIP por tus propios medios?

Tenes que tener tu CUIL (o CUIT) y la clave fiscal para ingresar al portal de AFIP.

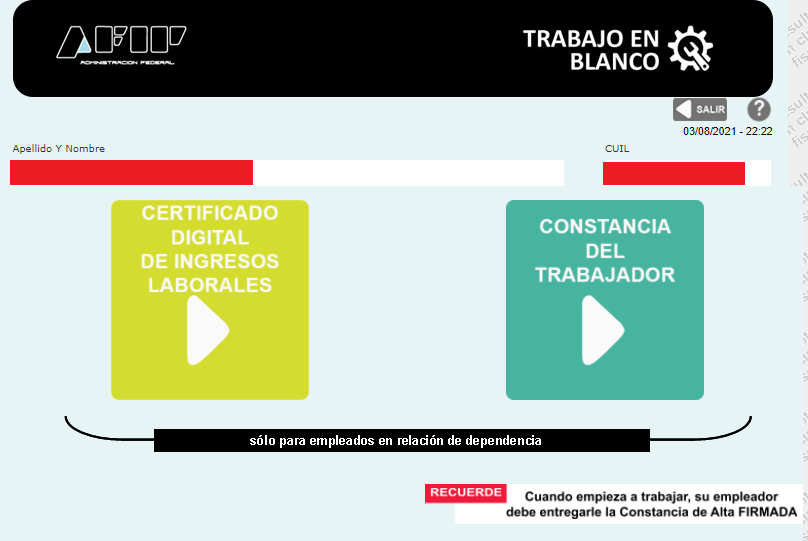
Luego buscamos el servicio de “Trabajo en Blanco” (si no lo tenes, lo podes activar desde el “Administrador de relaciones de Clave fiscal”.

Luego les va a aparecer la siguiente venta con sus datos:

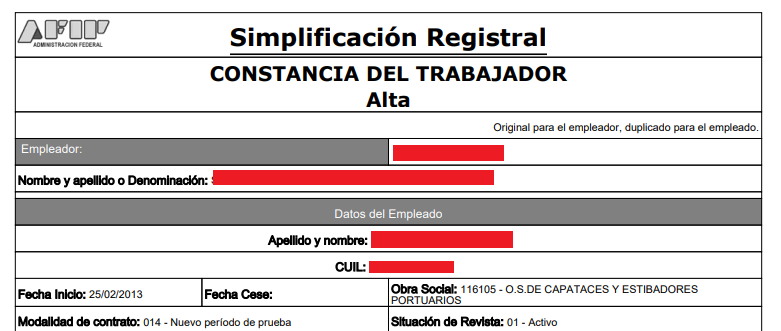
Donde pueden elegir sacar un “Certificado de Ingresos Laborales” o bajar la “Constancia del trabajador” (Alta).

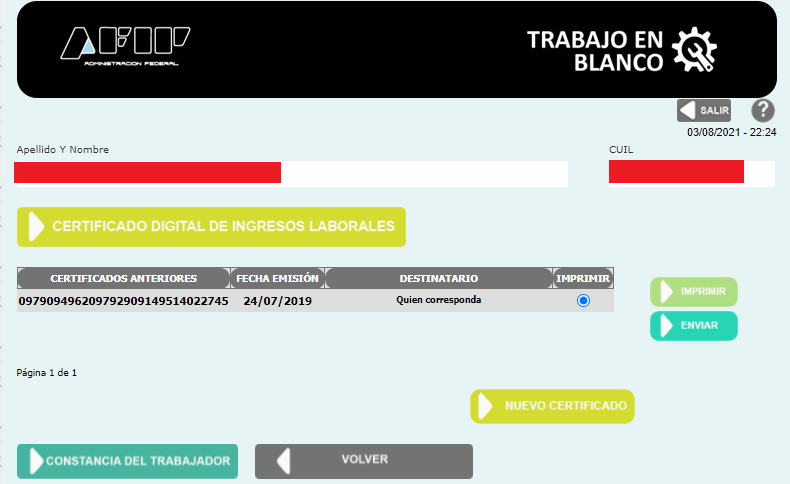
Si hacen click en la primera opción les va a aparecer esta pantalla:

En este caso el 24/07/2019 ya habíamos solicitado un certificado, pueden solicitar infinidad de certificados.

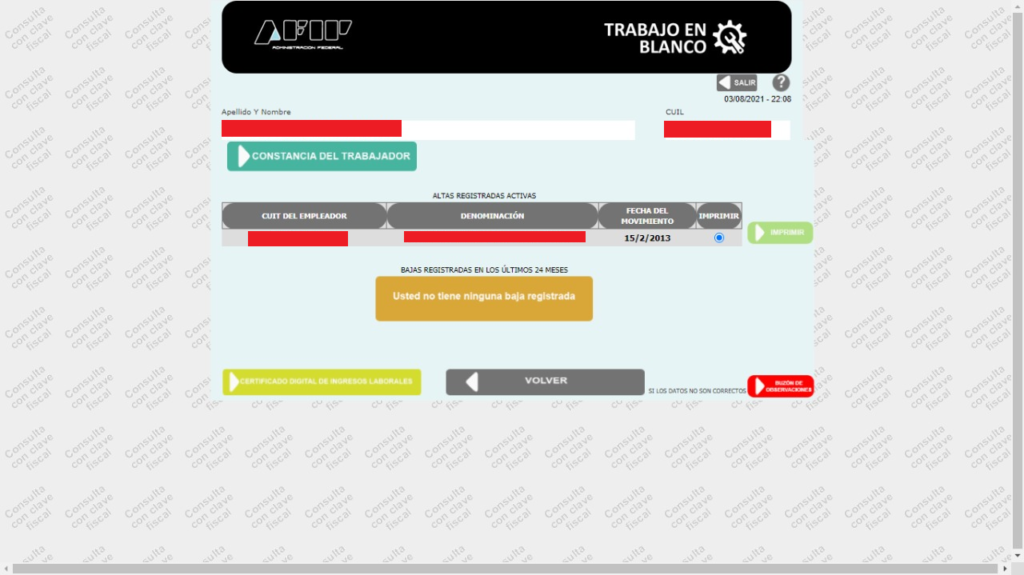
En la opción de “Constancia del Trabajador” les va a aparecer estas opciones en la pantalla:

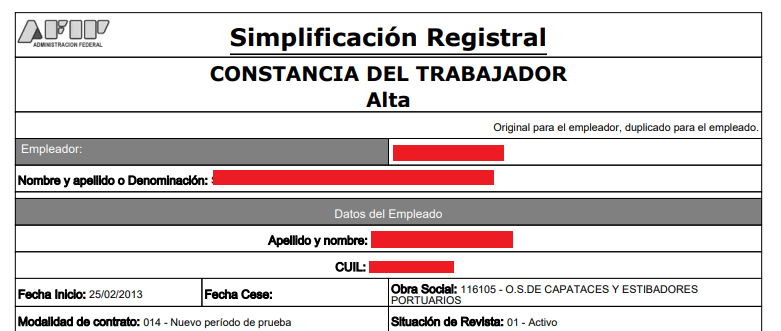
Si hacen click en “IMPRIMIR” van a poder imprimir en PDF el siguiente certificado:

Para que tenga valor ante otros organismos puede ser que les pidan que el empleador lo firme.


Si necesitas realizar algún trámite lo mejor es contratar a un profesional matriculado, por eso te recomendamos comunicarte con nosotros.

Seguinos en nuestras redes: Facebook y en Instagram para más información.
Recategorización Monotributo Enero 2021

Recategorización Monotributo

A partir hoy, 1 de enero, comienza a regir el plazo para cumplir con la recategorización del monotributo, la misma se encontrará disponible hasta el 31 de Enero de 2021.

La recategorización del monotributo es semestral, y la deberán cumplir todos aquellos contribuyentes que de acuerdo al total de ingresos obtenidos durante los últimos doce meses (del 31/01/2020 al 31/12/2020) o por lo modificación de alguno de los demás parámetros para el encuadre dentro de alguna de las categorías del régimen (superficie afectada, energía eléctrica consumida, alquileres devengados), resulte que deban modificar su categoría de revista en el régimen.


¡OJO! PARA LA RECATEGORIZACIÓN DEL MONOTRIBUTO DE ENERO 2021 SE TIENE EN CUENTA EL PERÍODO FACTURADO Y NO LA FECHA DE LA FACTURA.


Si del cálculo mencionado en el párrafo anterior resulta que supera los topes establecidos por la AFIP para permanecer en el régimen simplificado, el contribuyente deberá renunciar al mismo por quedar excluido e inscribirse en el régimen general (IVA, Ganancias y Autónomos) al mes siguientes al de la exclusión.

Asimismo, no están obligados a efectuar la recategorización del monotributo quienes no hayan estado inscriptos en el régimen durante todo el semestre calendario enero-junio 2020.

A su vez, quienes tengan cumplido un semestre completo en el régimen pero no así doce meses corridos (quienes se hayan adherido al régimen entre Febrero 2020 y diciembre 2020) deberán anualizar los parámetros de facturación, alquileres y energía eléctrica consumida en la proporción a los meses que efectivamente desarrollaron sus actividades.

Hay que tener en cuenta, en este caso, que cuando de la proyección anual señalada en el párrafo anterior, surja que el sujeto queda excluido del régimen, por haberse superado los límites máximos aplicables conforme la actividad que desarrolla, el pequeño contribuyente permanecerá dentro del Régimen Simplificado para Pequeños Contribuyentes (RS), debiendo encuadrarse -hasta la próxima recategorización semestral-, en la última categoría que corresponda a su actividad (H o K, según el caso).

La AFIP recategorizará de oficio al pequeño contribuyente cuando constate:

a) Que el sujeto no cumplió con la obligación de recategorización, o

b) que la recategorización cumplida por el sujeto resulte inexacta.

A los efectos de la recategorización del monotributo de oficio, cuando la AFIP verifique que el monotributista ha efectuado compras y gastos inherentes al desarrollo de la actividad de que se trate, adquirido bienes, realizado gastos de índole personal o posea acreditaciones bancarias, por un valor que supere el importe de los ingresos brutos anuales máximos admitidos para la categoría en la cual está encuadrado, la nueva categoría a asignar será la que corresponda al importe de ingresos brutos anuales resultante de la sumatoria entre el monto de las compras y gastos inherentes a la actividad, o el monto de los bienes adquiridos y los gastos de índole personal realizados, o de las acreditaciones bancarias detectadas más el 20% o el 30% de dicho valor, según se trate la actividad de locación, prestación de servicios y/o ejecución de obras, o de venta de cosas muebles, respectivamente.

A los efectos indicados en el párrafo anterior, se detraerán del total de las compras y gastos inherentes al desarrollo de la actividad de que se trate, los importes correspondientes a las adquisiciones de bienes que tengan para el pequeño contribuyente el carácter de bienes de uso, respecto de las cuales se demuestre que han sido pagadas con ingresos adicionales a los obtenidos por las actividades incluidas en el Régimen Simplificado, que resultan compatibles con el mismo.

Cuando los bienes adquiridos, los gastos de índole personal realizados o las acreditaciones bancarias que posea el pequeño contribuyente o el importe resultante de la sumatoria entre el monto de las compras y gastos inherentes a la actividad, superen los valores máximos de ingresos brutos anuales que determinan la exclusión del Régimen Simplificado, se entenderá configurada la exclusión de pleno derecho.

De igual modo, cuando las compras más los gastos inherentes al desarrollo de la actividad por la cual adhirió al régimen totalicen una suma igual o superior al 80% en el caso de venta de bienes o al 40% cuando se trate de locaciones, prestaciones de servicios y/o ejecución de obras, de los valores máximos de ingresos brutos anuales para la categoría H o, en su caso, para la categoría K, procederá la exclusión de pleno derecho.

El pequeño contribuyente recategorizado de oficio no podrá efectuar modificaciones respecto a la nueva categoría asignada, desde que se encuentre firme en sede administrativa dicha recategorización hasta el próximo período de recategorización del monotributo.

SANCIONES POR INCUMPLIMIENTO
Desde la entrada en vigencia de las modificaciones introducidas por la ley de reforma tributaria, la AFIP puede castigar mas severamente a los contribuyentes que no realicen la recategorización del monotributo semestral cuando estén obligados a hacerla o cuando lo hagan pero no en la categoría que corresponda.

Hasta antes de la reforma, el valor de la multa se calculaba solamente sobre el componente impositivo.

Como mencionamos antes, el fisco queda facultado a recategorizar de oficio, liquidando la deuda resultante y aplicando la sanción correspondiente, cuando los pequeños contribuyentes adheridos al Régimen Simplificado para Pequeños Contribuyentes no hubieran cumplido con la obligación de recategorización del monotributo o la misma realizada fuera inexacta.

La recategorización, determinación y sanción previstas en el párrafo anterior, podrán ser recurridas por los pequeños contribuyentes mediante la interposición del recurso de apelación.

¿Necesitas saber si te corresponde hacer la recategorización de monotributo en Enero 2021? Ponete en contacto con nosotros!


Si necesitas realizar algún trámite lo mejor es contratar a un profesional matriculado, por eso te recomendamos comunicarte con nosotros.

Seguinos en nuestras redes: Facebook y en Instagram para más información.